Les marchés attendaient un signal clair, mais la Réserve fédérale, comme à son habitude, n'a offert que des nuances. Les commentaires récents du président suggèrent qu'une pause dans la campagne agressive de hausses de taux d'intérêt de la banque centrale est imminente. Wall Street a interprété ces remarques par un bref rallye d'espoir, pressentant un pivot tant attendu vers l'accommodation. Pour les entreprises européennes opérant aux États-Unis, cependant, l'optimisme doit être fortement nuancé.
Le langage du président était précis. Une pause n'est pas une inversion. Il a pris soin de noter que les pressions inflationnistes fondamentales, bien que modérées, n'ont pas été vaincues. Le mandat principal de la banque centrale, la stabilité des prix, reste la priorité absolue. Cela suggère un scénario de « plus haut plus longtemps », où le taux de référence a peut-être plafonné, mais restera probablement à un niveau restrictif dans un avenir prévisible.
Cela a des conséquences directes pour les entreprises européennes actives sur le marché américain. Le coût du capital pour l'expansion, les acquisitions et les opérations générales aux États-Unis restera élevé. Les modèles financiers qui ont soutenu les décisions d'investissement au cours de la décennie précédente de taux proches de zéro sont désormais définitivement obsolètes. L'obtention de financements exigera des preuves de concept plus rigoureuses et un chemin plus clair vers la rentabilité.
La dimension transatlantique ajoute une autre couche de complexité. La Réserve fédérale restant ferme, la Banque centrale européenne fait face à ses propres pressions distinctes. Un différentiel de taux persistant influencera les marchés des devises, affectant tout, des coûts d'importation pour les composants américains à la valeur rapatriée des bénéfices américains. La gestion de ce risque de change devient une fonction critique de l'entreprise, et non spéculative.
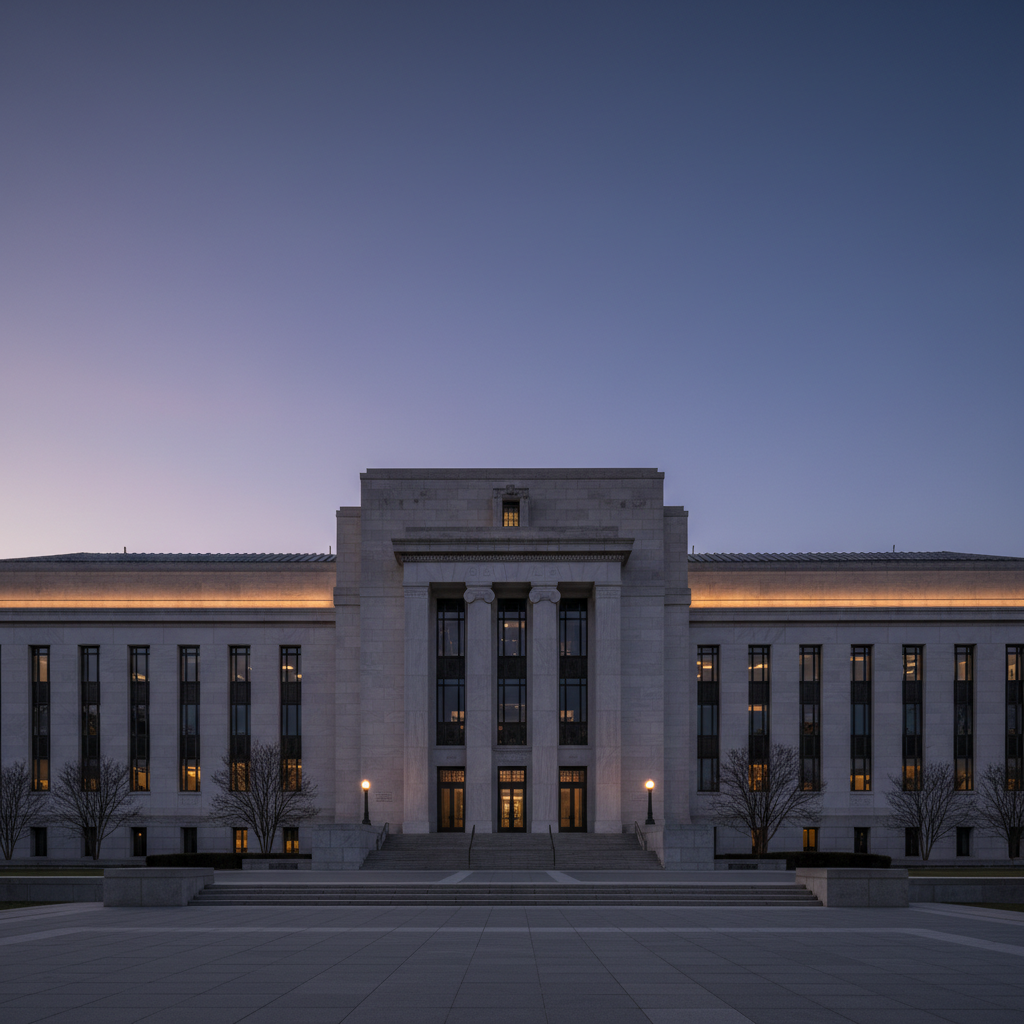
La conclusion ultime ne concerne pas la prédiction du prochain mouvement incrémental de la Fed. Il s'agit de stratégie. Le signal du bâtiment Eccles est clair: l'ère du capital américain bon marché ne reviendra pas. La discipline financière, l'efficacité opérationnelle et une nette focalisation sur les rendements durables sont les nouvelles conditions préalables au succès transatlantique. L'écume spéculative s'est dissipée, ne laissant que la substance.
“L'écume spéculative s'est dissipée, ne laissant que la substance.”
Référence
Reuters — May 11, 2026